Exclusão do ISS do PIS/Cofins abre caminho para recuperar créditos, mas modulação preocupa empresas
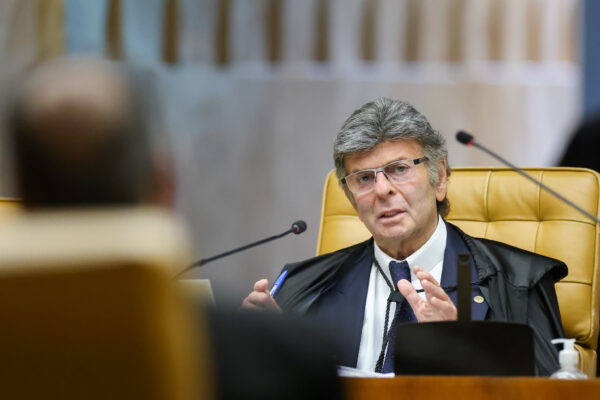
Ministro Luiz Fux proferiu o voto que faltava para a definição do resultado a favor dos contribuintes, mas destacou a necessidade de modulação
Compartilhe:
22 de outubro de 2026 às 13:00Atualizado em 22 de outubro de 2026 às 11:11
Foto: Alejandro Zambrana/STF
O Supremo Tribunal Federal (STF) decidiu, por 6 votos a 5, que o Imposto sobre Serviços de Qualquer Natureza (ISS) não integra a base de cálculo do PIS e da Cofins, contribuições federais destinadas ao financiamento da seguridade social.
A decisão foi tomada na quarta-feira (21), no julgamento do Recurso Extraordinário (RE) 592616, com repercussão geral reconhecida (Tema 118). A tese fixada pelo Supremo deverá ser aplicada aos demais casos semelhantes na Justiça.
Para a maioria do colegiado, o valor correspondente ao ISS (tributo de competência municipal) não constitui receita nem faturamento da empresa prestadora de serviços e, portanto, não integra a base de cálculo das contribuições.
Advogados tributaristas ouvidos pelo DeJur concordaram com entendimento, destacando a possibilidade de as empresas recuperarem valores recolhidos indevidamente ao longo dos últimos anos. Alertaram, porém, que ainda deverá ocorrer a modulação dos efeitos da decisão.
Fundamentos constitucionais e transição para a CBS
Lawrence Larroyd Tancredo, advogado tributarista no Pellegrina e Monteiro Advogados, afirma que o Supremo reafirmou dois fundamentos estruturantes do sistema tributário: a observância da materialidade constitucional das contribuições incidentes sobre a receita ou o faturamento (art. 195, I, “b”, da Constituição Federal) e a preservação do pacto federativo. “A decisão impede que a tributação federal neutralize, ainda que parcialmente, os efeitos econômicos de incentivos legitimamente instituídos pelos Estados, consolidando orientação de observância obrigatória no âmbito do regime de precedentes qualificados”, disse.
Tancredo destacou ainda que a relevância da decisão é “acentuada diante da transição para a CBS em 2027, exigindo providências tempestivas de identificação, quantificação e preservação dos direitos creditórios, observados os prazos prescricionais, os requisitos legais de restituição ou compensação e eventual modulação dos efeitos do julgamento”.
Letícia Schroeder Michelucci, tributarista do Loeser e Hadad Advogados, diz que, agora, as empresas devem se preparar e revisar a apuração do PIS e da Cofins, levantando os recolhimentos indevidos dos últimos cinco anos. “Também convém acompanhar a publicação do acórdão, a tese definitiva e eventuais embargos de declaração sobre modulação, uma vez que a definição do marco temporal, em eventual decisão posterior em embargos de declaração opostos, poderá eventualmente prejudicar as empresas que não discutem a tese no poder judiciário ou via processo administrativo de reaverem os valores indevidamente pagos todos estes anos”, alerta.
Já Carina Aparecida Chicote, advogada da área tributária do VBD Advogados, alerta que o alcance econômico e efeitos financeiros da decisão ainda estão condicionados à modulação, especialmente quanto à possibilidade de recuperar valores recolhidos indevidamente nos últimos anos. “A providência prioritária para empresas que possuem discussões judiciais em curso é revisar o escopo das ações e identificar os valores efetivamente recuperáveis. Para aquelas que ainda não discutem o tema, a oportunidade de ajuizamento deve ser examinada imediatamente, considerando o possível marco temporal da publicação da ata, sem garantia de preservação da retroatividade”.
Carina lembra que o PIS e a Cofins serão extintos em 2027. “Essa definição poderá determinar se o julgamento terá impacto financeiro expressivo ou relativamente limitado para grande parte das empresas, caso haja a fixação de efeitos prospectivos na modulação”.
Para Eduardo Amirabile de Melo, advogado da área tributária do Machado Associados, o resultado, esperado, poderia ter sido alcançado com maior celeridade. “A principal preocupação agora é a eventual modulação dos efeitos, a ser discutida em possíveis embargos de declaração da União. Os debates sinalizam o risco de restrição à recuperação dos valores indevidamente recolhidos, sob o argumento de preservação do erário. Em minha avaliação, essa solução seria inadequada, pois não houve ruptura jurisprudencial, mas confirmação de entendimento já acolhido pelos Tribunais Regionais Federais”, analisa.
De acordo com Tiago Conde Bussamra, sócio do Sacha Calmon – Misabel Derzi Consultores e Advogados, a decisão do STF “produz consequências importantes para a economia brasileira, especialmente para o setor de serviços, que possui participação expressiva na atividade econômica nacional”. “Empresas dos segmentos de saúde, educação, tecnologia, transporte e prestação de serviços em geral poderão experimentar uma redução da carga tributária, com efeitos positivos sobre seus custos operacionais, fluxo de caixa e competitividade”.
Tiago ressalta a repercussão fiscal do julgamento. “A União estima um impacto potencial de R$ 35 bilhões, embora a dimensão efetiva desse valor dependa de diferentes fatores, especialmente da possibilidade de restituição dos recolhimentos anteriores. É necessário reconhecer a importância do equilíbrio das contas públicas, sem perder de vista que as necessidades arrecadatórias do Estado não podem justificar a manutenção de exigências tributárias incompatíveis com a Constituição”.
Modulação pode restringir recuperação de créditos
Victor Corradi, sócio da área tributária do WFaria Advogados, avalia queas empresas passam a ter segurança para deixarem de recolher desde já o PIS e a COFINS sobre montantes cobrados a título de ISS até o final do ano, quando esses tributos serão substituídos pela CBS. “Isso pode representar uma economia de quase 0,5% sobre o faturamento. De qualquer forma, a verdadeira expectativa de êxito está no estoque de créditos a ser recuperado, já que não são raras as empresas que discutem a tese há mais de 20 anos”.
Rafael Monteiro Barreto, sócio do Baruel Barreto Advogados, reforça quea decisão segue a lógica da tese do século. “O ISS é mero ingresso financeiro que transita sem definitividade pelo patrimônio e pela contabilidade da empresa, não configurando receita ou faturamento”.
O ponto de atenção agora, segundo Barreto, é a modulação de efeitos defendida pelo ministro Fux ao proferir o voto que faltava para a definição do resultado a favor dos contribuintes, para que tal eficácia se dê apenas para o futuro, o que será objeto de análise em eventuais embargos de declaração. “Se for acolhida nos moldes da modulação conferida à tese do século, quem não ajuizou ação até a data do julgamento pode ficar sem a restituição do passado, o que favorece os contribuintes que já litigavam. É razoável esperar que a modulação venha a ocorrer, e a ressalva para as ações em curso tende a ser o ponto central”, conclui.