Simples nacional: nova resolução amplia prazo para opção por regime regular de IBS e CBS
Decisão interfere diretamente na apropriação e transferência dos créditos dos tributos ao longo da cadeia e pode afetar custo de aquisição dos adquirentes; análise do impacto no negócio exige atenção
Compartilhe:
29 de setembro de 2026 às 16:00Atualizado em 29 de setembro de 2026 às 15:53
Uma nova resolução do Comitê Gestor do Simples Nacional alterou os prazos para as empresas que pretendem ingressar no regime em 2027 e, principalmente, para aquelas que, mesmo permanecendo no Simples, pretendem apurar o IBS e a CBS pelo regime regular.
Segundo a resolução CGSN nº 194/2026, de 28 de setembro, as microempresas e empresas de pequeno porte precisam ficar atentas a dois pontos de atenção diferentes: o novo prazo para entrada no Simples Nacional; e a opção pelo regime regular do IBS e da CBS, aplicável às empresas já optantes pelo Simples Nacional.
A empresa que deseja optar pelo Simples Nacional para o ano-calendário de 2027 poderá fazer a solicitação até 15 de outubro de 2026, com efeitos a partir de 1º de janeiro de 2027.
A resolução também alterou os prazos para as empresas que vão permanecer no Simples fazer a opção por apurar o IBS e a CBS pelo regime regular.
As empresas do Simples poderão escolher recolher IBS e CBS pelo regime regular até 30 de outubro de 2026 para o primeiro semestre de 2027. Isso fará com que as parcelas correspondentes aos dois tributos não integrem o Simples Nacional e passem a ser apuradas segundo as regras gerais do novo sistema, com efeito a partir de 1º de janeiro de 2027.
Decisão crítica
Divulgação
A decisão não envolve somente como será o recolhimento dos novos tributos, alerta o tributarista Milton Fontes, do Peixoto & Cury Advogados: “Ela interfere diretamente na apropriação e transferência econômica dos créditos de IBS e CBS ao longo da cadeia e pode impactar o custo de aquisição dos adquirentes”, ressalta o advogado.
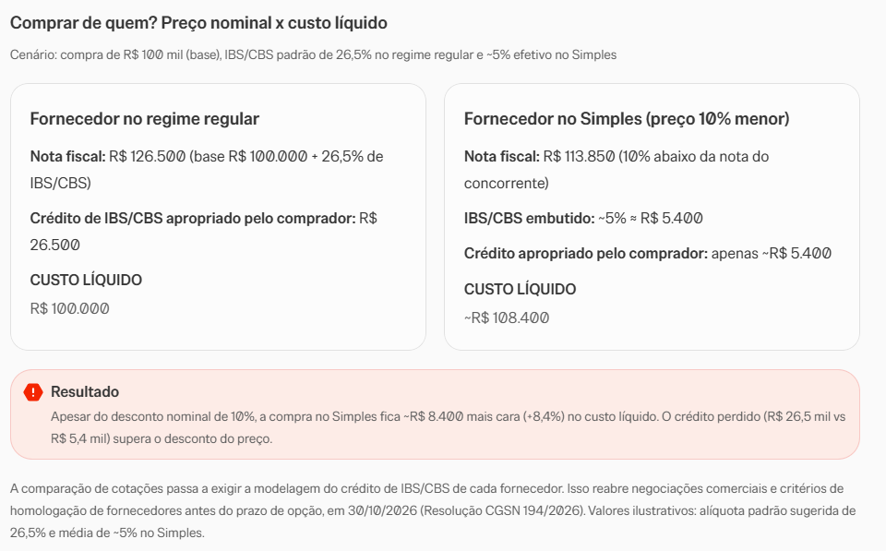
A consequência prática é que a comparação de cotações passa a exigir modelagem do crédito de IBS/CBS de cada fornecedor. Uma empresa do Simples com preço 10% menor pode gerar crédito tão inferior ao de um fornecedor do regime regular que o custo líquido da compra fica maior. Isso reabre, na prática, negociações comerciais e critérios de homologação de fornecedores nos próximos meses, antes do prazo de outubro.
A Lei Complementar nº 214/2025 permite que as empresas do Simples permaneçam no regime simplificado para todos os outros tributos, mas ela tem de escolher o regime regular especificamente para os novos IBS e CBS. Segundo Fontes, se fizer essa opção, o IBS e a CBS vão seguir as regras gerais de débito e crédito: a própria empresa poderá apropriar os créditos admitidos pela legislação em suas aquisições e suas operações gerarão, para adquirentes sujeitos ao regime regular, créditos segundo a sistemática do IBS e da CBS.
Se a empresa permanecer integralmente no Simples Nacional, ela não poderá se apropriar dos créditos de IBS e CBS das suas próprias aquisições, mas, ao vender bens ou prestar serviços a uma empresa sujeita ao regime regular, o adquirente poderá apropriar crédito correspondente ao IBS e à CBS efetivamente devidos pelo fornecedor dentro do Simples Nacional, muito menor que no regime normal.
Créditos gerado varia
Segundo Fontes, esse crédito “não vai corresponder necessariamente ao que seria gerado se o fornecedor estivesse submetido ao regime regular”. Como regra, a transferência de crédito será da ordem de 26,5% (alíquota padrão sugerida), contra um percentual muito menor, na média (5%, por exemplo), já que, para as empresas no Simples, o percentual de IBS/CBS varia conforme atividade, faixa de receita e composição da alíquota efetiva, explica o tributarista.
Ainda segundo Fontes, as empresas adquirentes sujeitas ao regime regular deverão comparar fornecedores “não apenas pelo preço nominal cobrado, mas pelo custo líquido da aquisição depois dos créditos de IBS e CBS”.
Se um fornecedor do Simples recolhe o IBS e a CBS dentro do regime, ele poderá apresentar determinado preço comercial e gerar um crédito menor para o adquirente. Outro fornecedor, inclusive uma empresa também optante pelo Simples que tenha escolhido recolher IBS e CBS pelo regime regular, poderá apresentar preço nominal diferente, mas gerar crédito maior.
Assim, o fornecedor aparentemente mais barato poderá não ser o fornecedor de menor custo efetivo.