
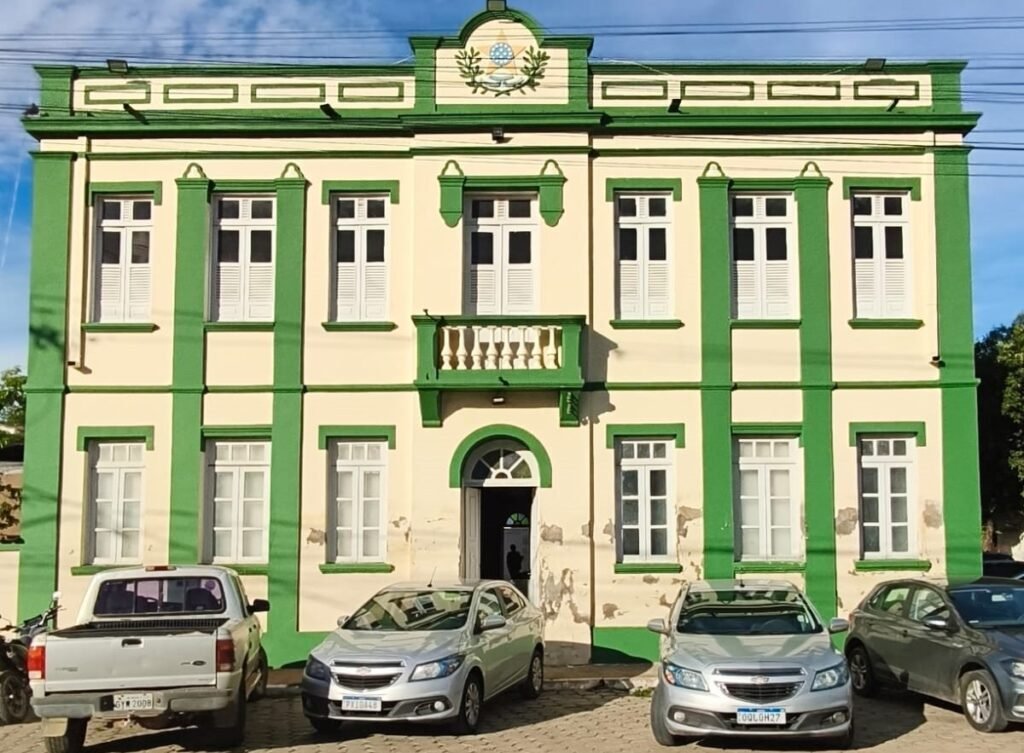
Justiça do Trabalho determina penhora dos direitos minerários da Sigma
Maior mineradora de lítio do país foi punida por negar indenização e não indicar bens para cobrir valor em ação trabalhista
Reforma Tributária
Cachaça terá alíquota de 20%, percentual quase cinco vezes superior ao previsto para cerveja (4,2%) e mais que o dobro do vinho (8%)
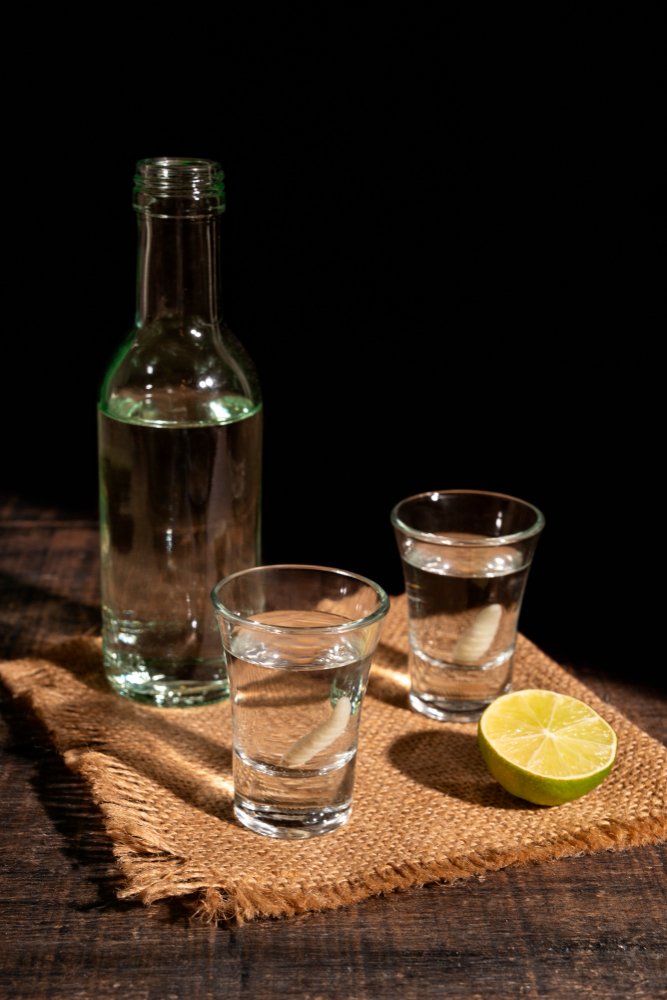
A definição das alíquotas do Imposto Seletivo para bebidas alcoólicas abre uma discussão sobre os critérios adotados pelo governo para tributar diferentes categorias de produtos e os efeitos da reforma tributária sobre a indústria nacional. A cachaça, bebida genuinamente brasileira e reconhecida internacionalmente, terá alíquota de 20%, percentual quase cinco vezes superior ao previsto para cerveja (4,2%) e mais que o dobro do vinho (8%).
Para o tributarista Leonardo Gallotti Olinto, sócio do escritório Daudt, Castro e Gallotti Olinto, a definição das alíquotas reproduz critérios de classificação fiscal utilizados pelo antigo Imposto sobre Produtos Industrializados (IPI), sem considerar a finalidade do novo tributo. Além disso, a demora na elaboração da legislação do Imposto Seletivo tirou a oportunidade de construir um modelo de tributação mais moderno, alinhado aos objetivos do novo imposto.
“Houve uma demora muito grande na produção da legislação do Imposto Seletivo e o governo acabou copiando a legislação do IPI, que leva em consideração a classificação fiscal dos produtos e, consequentemente, o processo de fabricação. A fixação das alíquotas é diferenciada em razão do que previa a velha legislação do IPI, já que o Governo e o Congresso não tiveram a capacidade de propor uma legislação moderna e que efetivamente guardasse relação com o propósito do Imposto Seletivo”, afirma.
A tributação mais elevada da cachaça também traz questionamentos sobre a ausência de critérios regionais e de proteção à produção nacional. O produto é reconhecido mundialmente, movimenta uma cadeia produtiva que envolve pequenos e médios produtores e carrega uma identidade cultural associada ao país.
“Há uma distorção quando um vinho italiano, francês ou espanhol, consumido em restaurantes de maior poder aquisitivo, paga menos tributo do que a cachaça consumida pelo trabalhador e da caipirinha do fim de semana. É como tributar mais o arroz e feijão do que o caviar. Não faz sentido”, diz.
Outro ponto de atenção levantado por Gallotti Olinto é o princípio da isonomia tributária. A diferença entre as alíquotas aplicadas à cachaça, à cerveja, ao vinho e a outros destilados pode abrir espaço para discussões sobre a coerência dos critérios utilizados pelo legislador.
“Quando você praticamente replica as regras do IPI no Imposto Seletivo, por conta de uma legislação produzida de afogadilho, acaba produzindo incoerências. Essas diferenças de tratamento, sem dúvida, poderão ser objeto de questionamento judicial”, conclui.
Maior mineradora de lítio do país foi punida por negar indenização e não indicar bens para cobrir valor em ação trabalhista
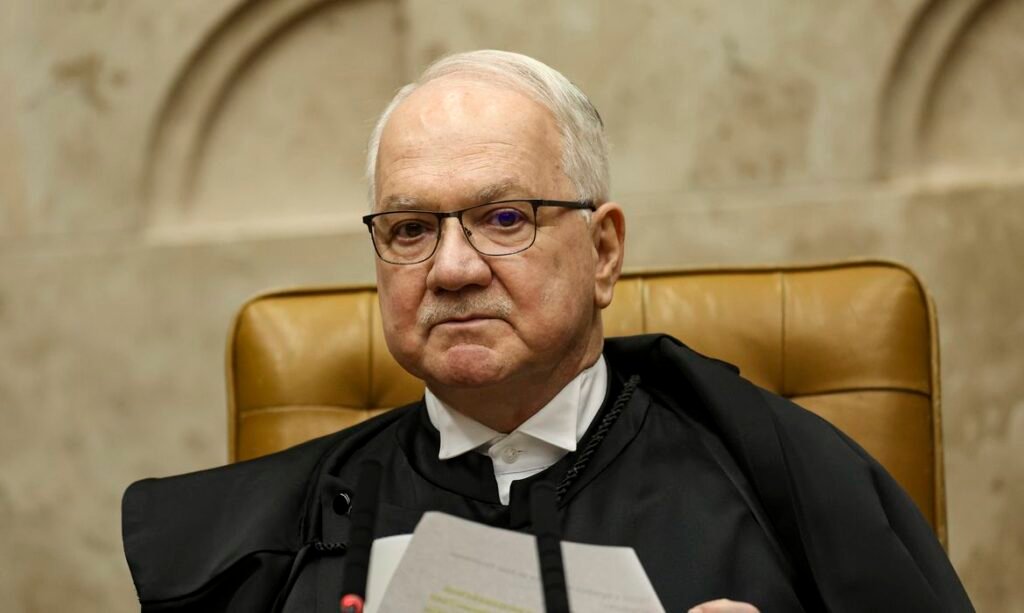
O presidente do Supremo Tribunal Federal (STF), ministro Edson Fachin, sinalizou nesta terça-feira (17) que a Corte pode julgar ainda neste ano a constitucionalidade da chamada Lei da Dosimetria...
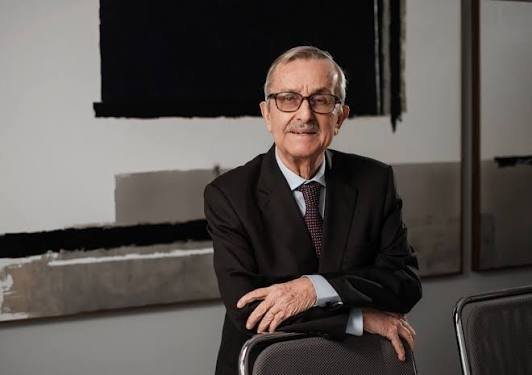
O ministro aposentado do Superior Tribunal de Justiça (STJ) e advogado em atuação, Paulo Gallotti, 81 anos, morreu na manhã desta quarta-feira (18), em Florianópolis. Catarinense, Paulo Benjamin Fragoso...