Duas horas que não cabiam no relógio
Por Adib Abdouni* — O Código Eleitoral disciplina o termo final da votação com secura quase britânica, pois o artigo 144 fixa o encerramento às 17 horas e o...
Opinião
Centro do escândalo do Master é uma instituição financeira sujeita às regras dos acordos de Basileia e sob supervisão direta do BC, mas o regulador mirou os Fidcs e tirou de gestoras sua razão de existir
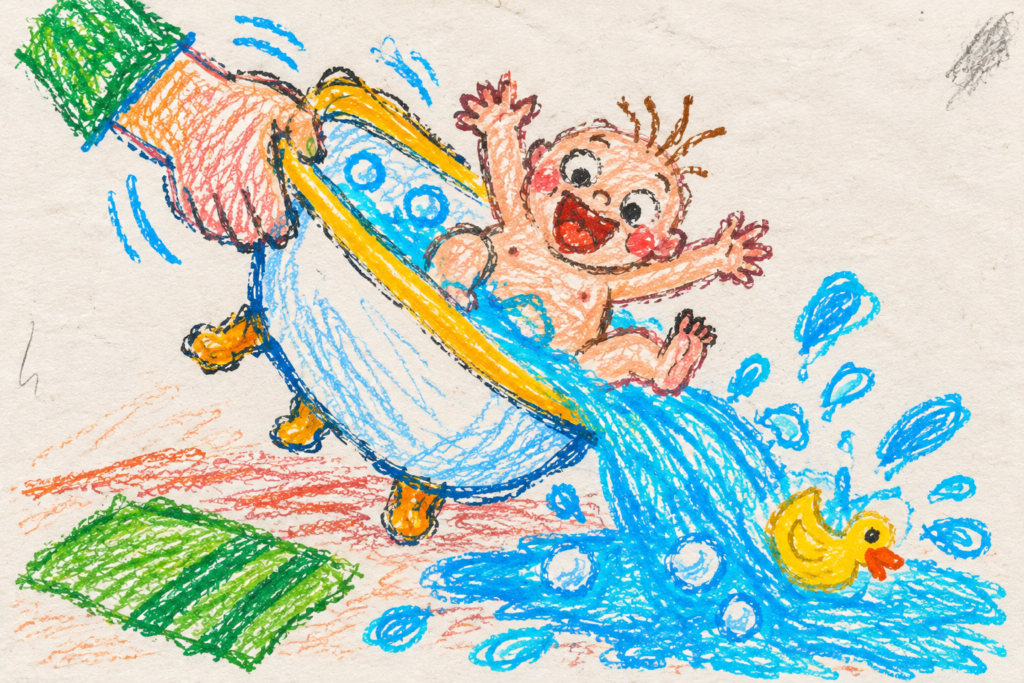
Daniel Corrêa Szelbracikowski* — Um velho ditado recomenda não jogar fora o bebê junto com a água do banho. Ele se aplica com precisão ao artigo 1º-A da Resolução CMN 5.343, aprovada em 24 de setembro de 2026.
Em razão dessa norma, a partir de 13 de outubro, os Fundos de Investimento em Direitos Creditórios ficaram proibidos de adquirir créditos decorrentes de ações judiciais e arbitragens enquanto esses créditos não forem líquidos, certos e exigíveis em caráter definitivo.
A medida veio na esteira do escândalo do Banco Master. Segundo as investigações, o núcleo do problema esteve na avaliação e na contabilização de ativos, sobretudo precatórios, que teriam sido sobrevalorizados artificialmente para inflar o balanço da instituição e emitir CDB ao público sem lastro real e suficiente para tanto.
O centro do caso, portanto, foi uma instituição financeira, sujeita às regras prudenciais dos Acordos de Basileia, à supervisão direta do Banco Central e à auditoria independente de suas demonstrações.
A reação regulatória, porém, mirou outro alvo. A proibição recaiu sobre os Fundos de Investimento em Direitos Creditórios, os FIDCs, e, com eles, sobre um segmento de gestoras especializado em adquirir e administrar créditos em litígio.
O trabalho dessas gestoras consiste em analisar o processo, estimar prazo e probabilidade de êxito, pagar ao credor um valor presente e assumir o risco da espera.
Ele só faz sentido enquanto o crédito ainda está em disputa. Ao limitar os fundos aos créditos definitivos, a resolução retira dessas gestoras sua razão de existir. Os fundos atuais podem manter o que já compraram, mas não podem mais renovar a carteira.
Segundo a CVM, a exposição dos fundos a ações judiciais era de cerca de R$ 35,2 bilhões em julho de 2026.
O diagnóstico correto apontaria para outra medida. Os ativos no centro das apurações apresentavam-se como precatórios, isto é, como créditos formalmente reconhecidos e quantificados pelo Judiciário.
Se houve falha, ela esteve na eventual geração prematura desses títulos ou na contabilização fraudulenta dos valores. Quanto à primeira, já está em curso uma fiscalização da regularidade da expedição de precatórios pelo Supremo Tribunal Federal e pelo Conselho Nacional de Justiça, inclusive com o cancelamento dos que foram expedidos antes da hora.
Quanto à segunda, caberia aos órgãos de controle do sistema financeiro, inclusive o Banco Central, atuar para evitá-la e regular melhor o mercado.
Isso tudo nada tem a ver com a possibilidade de uma gestora atuar no mercado para licitamente adquirir créditos judiciais, ainda que ilíquidos. O que importa é que esses créditos sejam avaliados e contabilizados pelo que de fato valem, com o desconto que o risco do processo impõe.
Um crédito em discussão, corretamente precificado, é um ativo legítimo. Um precatório indevidamente expedido e inflado no balanço é o problema.
Nesse ponto, o artigo 1º-B da Resolução 5.343 acerta e deveria ser o bastante, sem necessidade da proibição do art. 1º-A.
Para os fundos que já detêm esses créditos, ele exige metodologia de avaliação passível de verificação independente, veda a precificação baseada só em premissas internas do administrador, do gestor ou do consultor, impõe reavaliação diante de fatos processuais relevantes, submete essas rotinas à auditoria independente e determina a divulgação mensal de cada processo, dos cedentes, das partes relacionadas e das cessões anteriores.
É essa informação que permite flagrar cessões em cadeia e saltos de valor sem justificativa. Se tais regras bastam para controlar um estoque de dezenas de bilhões de reais, falta explicar por que não bastariam para as aquisições futuras.
O Supremo extrai do devido processo legal (art. 5º, LIV) a exigência de que as restrições estatais sejam adequadas, necessárias e proporcionais.
O Tribunal já aplicou esse exame, inclusive, a atos do CMN. Na ADI 6.407, o Tribunal invalidou dispositivo da Resolução CMN 4.765/2019 por considerá-lo desproporcional diante de soluções menos gravosas.
A Resolução 5.343 reproduz o vício da desproporcionalidade, pois proíbe a atividade quando poderia apenas discipliná-la melhor, como demonstra o próprio art. 1º-B.
Além disso, a Constituição assegura o livre exercício de qualquer atividade econômica, salvo nos casos previstos em lei (art. 170, parágrafo único), e condiciona a atuação normativa do Estado na economia à forma da lei (art. 174). Nenhuma lei proíbe fundos de adquirir direitos litigiosos, e o ordenamento admite expressamente a circulação desses direitos.
O Código Civil autoriza o credor a ceder seu crédito sempre que a isso não se opuserem a natureza da obrigação, a lei ou a convenção com o devedor (art. 286), e pressupõe a validade da venda de coisa litigiosa ao disciplinar a evicção (art. 457).
Quando quis restringir a compra de direitos em litígio, o legislador o fez de forma expressa e pontual, vedando-a a juízes, serventuários e auxiliares da justiça no âmbito em que atuam (art. 497, III).
O Código de Processo Civil regula a alienação do direito litigioso e seus efeitos no processo (art. 109) e permite ao cessionário promover a execução ou nela prosseguir, independentemente do consentimento do executado (art. 778, § 1º, III, e § 2º).
O próprio Código Civil define o fundo de investimento como comunhão de recursos destinada à aplicação em ativos financeiros, bens e direitos de qualquer natureza (art. 1.368-C).
No plano constitucional, o art. 100, § 13, assegura ao credor a cessão de precatórios a terceiros, independentemente da concordância do devedor, o que revela uma opção clara pela circulação dos créditos judiciais.
A proibição nasce, portanto, na própria resolução, em matéria que a Constituição reservou ao Congresso Nacional (arts. 22, I, e 48, XIII).
Há, ainda, um paradoxo, pois bancos, securitizadoras e outros veículos continuam aparentemente livres para comprar os mesmos créditos. A atividade sobrevive, só que fora do veículo mais transparente do mercado, aquele em que a CVM acompanha a gestão, a precificação e a informação prestada aos investidores.
Por fim, o custo dessa regulação desproporcional recai também sobre empresas em recuperação judicial, pessoas que litigam há anos contra o poder público e companhias que preferem antecipar um valor a esperar uma década pelo resultado.
Com menos compradores institucionais, o deságio tende a crescer, e o crédito, que integra o patrimônio do credor (art. 5º, XXII), a perder o seu valor.
O caminho, portanto, parece ser fiscalizar melhor a expedição de precatórios, exigir transparência na contabilização dos ativos e punir com firmeza quem frauda.
Mantidas as regras de transparência e afastada a proibição, o mercado ganha proteção, a livre iniciativa é preservada e a Constituição é respeitada. A água suja pode ir embora, mas o bebê fica.
*Daniel Corrêa Szelbracikowski é advogado, sócio do escritório Advocacia Dias de Souza, mestre em Direito Constitucional (IDP), especialista em Direito Tributário (IBET) e pós-graduado em Direito Processual Civil (FGV).
Por Adib Abdouni* — O Código Eleitoral disciplina o termo final da votação com secura quase britânica, pois o artigo 144 fixa o encerramento às 17 horas e o...
Por Marcelo Aith* — Uma eleição democrática exige mais do que urnas seguras e contagem correta: pressupõe que o cidadão consiga votar. Quando faltam ônibus, surgem denúncias de obstáculos...
Divulgação Por João Alberto Graça* — Uma loja precisa reforçar o atendimento no fim da tarde. Um restaurante concentra o movimento nos fins de semana. Uma...