Cigarros, bebidas alcoólicas, refrigerantes, veículos, aeronaves, embarcações e apostas estarão sujeitos a um novo tributo a partir de 2027. Conhecido como “imposto do pecado”, o Imposto Seletivo (IS) foi criado pela reforma tributária para encarecer produtos e serviços considerados prejudiciais à saúde ou ao meio ambiente e, assim, desestimular seu consumo.
As primeiras alíquotas foram estabelecidas pelo governo federal por meio da Medida Provisória (MP) 1.399/2026, publicada nesta quarta-feira (4/11). Os percentuais variam conforme o produto e, em alguns casos, dependem de características específicas, como o teor alcoólico de uma bebida ou a eficiência energética de um automóvel.
A cobrança está prevista para começar em 2 de fevereiro de 2027, inicialmente com alíquotas temporárias, válidas até o fim do próximo ano. A ideia é fazer uma transição para o novo modelo tributário sem provocar, de imediato, um aumento generalizado da carga de impostos dos setores atingidos.
O que muda na prática para o consumidor? Quais produtos serão tributados? O imposto vai deixar as compras mais caras? E quem terá direito a isenções?
Confira oito pontos para entender como funcionará o novo tributo.
1 – O que é o imposto do pecado?
O nome oficial é Imposto Seletivo (IS). Criado pela reforma tributária, o tributo tem como objetivo desestimular o consumo de produtos e serviços considerados prejudiciais à saúde ou ao meio ambiente.
A lógica é diferente da de impostos que têm como finalidade principal arrecadar recursos para os cofres públicos. Nesse caso, a tributação também funciona como uma forma de influenciar o comportamento dos consumidores: quanto maior o imposto, maior pode ser o preço final e, consequentemente, menor o incentivo ao consumo.
O novo tributo será cobrado uma única vez na cadeia de comercialização de cada produto, sem incidência em todas as etapas de circulação.
2 – Quais produtos serão taxados?
A lista inclui produtos relacionados ao consumo de tabaco e bebidas, além de veículos, aeronaves, embarcações, determinados recursos minerais e atividades de apostas.
Estão entre os itens abrangidos:
- Cigarros e outros produtos fumígenos: cigarros, cigarrilhas e outros produtos derivados do tabaco;
- Bebidas alcoólicas: cervejas, vinhos, cachaças, uísques, vodcas, gins e outros destilados;
- Bebidas açucaradas: refrigerantes e outras bebidas enquadradas nas classificações previstas na legislação;
- Veículos: automóveis e determinados veículos comerciais, incluindo modelos a combustão, híbridos e elétricos;
- Aeronaves: aviões e helicópteros abrangidos pela legislação;
- Embarcações: barcos a motor e outras embarcações de recreio ou esporte;
- Apostas e loterias: concursos de prognósticos, como sorteios e loterias;
- Bens minerais: recursos naturais extraídos do solo.
Nem todo produto que pode ser considerado prejudicial à saúde, entretanto, será automaticamente tributado. Alimentos ultraprocessados, como doces e salgadinhos, por exemplo, não estão incluídos na lista apenas por apresentarem altos teores de açúcar, sódio ou gordura. A cobrança depende de previsão específica na legislação.
3 – Quanto será cobrado de cada produto?
As alíquotas variam conforme a categoria. Para 2027, a MP estabeleceu percentuais que vão de 0,5% para concursos de prognósticos a 66,7% para determinados cigarros e cigarrilhas, além de uma parcela fixa adicional.
Confira os principais percentuais:
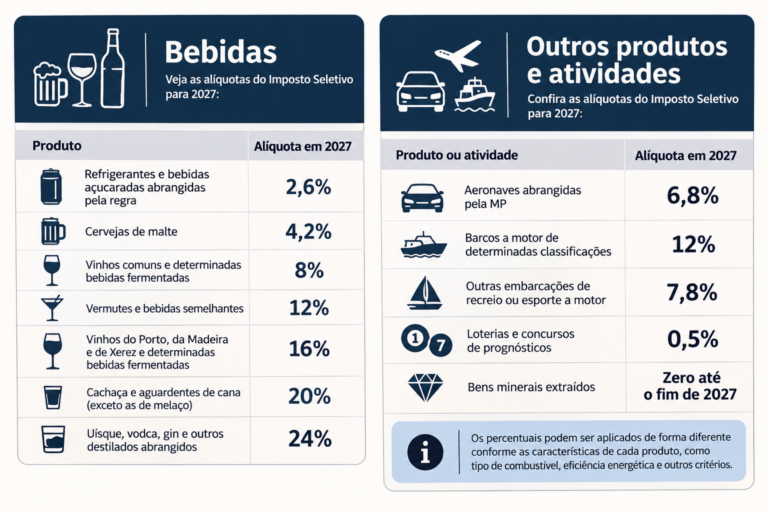
Fonte: MP 1.399/2026
No caso dos veículos, não existe uma alíquota única. A cobrança parte de uma taxa-base e sofre ajustes conforme características de cada modelo, como tipo de combustível, potência, eficiência energética, segurança e possibilidade de reciclagem. A taxa-base dos automóveis de passageiros é de 6,3%, mas o percentual final pode ser maior ou menor depois da aplicação desses critérios.
4 – Como o imposto será calculado sobre cigarros e bebidas?
A tributação não funciona da mesma maneira para todos os produtos. Em alguns casos, o percentual é aplicado sobre uma base de cálculo específica, e não diretamente sobre o preço total pago pelo consumidor.
É o que ocorre com os cigarros e cigarrilhas. A MP estabelece uma alíquota de 66,7%, além de R$ 3,50 por vintena, equivalente a um maço com 20 unidades.
Até o fim de 2027, porém, o valor de referência para o cálculo do percentual corresponderá a 15% do preço de venda no varejo. Na prática, a parcela percentual equivale a aproximadamente 10% do preço de venda, à qual se soma o valor fixo de R$ 3,50 por maço.
Nas bebidas alcoólicas, os percentuais variam conforme o tipo de produto. Cervejas, vinhos, cachaças e destilados têm alíquotas diferentes, de acordo com suas classificações.
Também há uma regra especial para pequenos produtores de bebidas alcoólicas. Quem tiver volume anual de fornecimento de até 250 mil litros de álcool poderá contar com reduções na alíquota, conforme o tamanho da operação.
5 – Como será a cobrança sobre carros e veículos?
A tributação dos automóveis levará em consideração características de cada modelo. A intenção é que veículos com melhor desempenho ambiental e maior eficiência energética tenham uma cobrança menor do que aqueles com maior impacto ambiental.
A alíquota-base dos automóveis de passageiros será de 6,3%. Sobre ela, serão aplicados ajustes relacionados a cinco critérios:
- Tipo de combustível e tecnologia de propulsão;
- Eficiência energética;
- Potência do motor;
- Desempenho estrutural e tecnologias de segurança;
- Possibilidade de reciclagem do veículo.
Depois desses ajustes, o resultado será multiplicado por um fator de conversão de 1,21.
Na prática, isso significa que dois automóveis de preços semelhantes podem ter alíquotas diferentes. Modelos elétricos e determinados híbridos podem receber reduções, enquanto veículos movidos exclusivamente a gasolina ou diesel podem sofrer acréscimos.
Aeronaves e embarcações também terão tributação própria. A alíquota será de 6,8% para aeronaves abrangidas pela regra, 12% para determinados barcos a motor e 7,8% para outras embarcações de recreio ou esporte a motor.
6 – Quem terá direito à isenção?
A MP prevê situações em que o Imposto Seletivo terá alíquota zero ou não será cobrado.
Entre as principais exceções estão:
- Pessoas com deficiência e pessoas com transtorno do espectro autista: veículos adquiridos por esses grupos poderão ter alíquota zero, desde que cumpridos os requisitos legais e reconhecido o direito ao benefício pela Receita Federal.
- Taxistas: automóveis utilizados na atividade profissional também poderão ter alíquota zero, desde que atendidas as condições previstas na legislação.
- Veículos sustentáveis: modelos com registro de versão sustentável concedido pelo Ministério do Desenvolvimento, Indústria, Comércio e Serviços poderão ter alíquota zero, desde que cumpram os critérios ambientais e técnicos exigidos.
- Caminhões: veículos destinados ao transporte de carga com peso bruto total igual ou superior a 3.500 quilos não estarão sujeitos ao imposto.
- Veículos de uso operacional: automóveis, aeronaves e embarcações com características técnicas específicas destinados às Forças Armadas e aos órgãos de segurança pública também ficam fora da cobrança.
- Aeronaves e embarcações sustentáveis: modelos com propulsão exclusivamente elétrica ou outra tecnologia que não gere emissão direta de CO2 poderão ter alíquota zero.
Picapes não são consideradas caminhões para efeito dessa isenção, independentemente do peso. Portanto, esses veículos poderão ser tributados.
Além disso, os bens minerais extraídos terão alíquota zero durante todo o ano de 2027.
7 – Quando o imposto começa a valer? Haverá aumento de preços?
A cobrança está prevista para começar em 2 de fevereiro de 2027. Embora a reforma tributária tenha estabelecido a entrada do Imposto Seletivo em 2027, o novo tributo não poderá ser cobrado já em 1º de janeiro.
Isso ocorre por causa da chamada regra da noventena, que exige um intervalo mínimo de 90 dias entre a publicação da norma que institui ou aumenta um imposto e o início de sua cobrança.
Como a MP foi publicada em 4 de novembro de 2026, o governo estabeleceu 2 de fevereiro de 2027 como data para o início da tributação.
Mas isso significa que os produtos ficarão automaticamente mais caros? Não necessariamente.
As alíquotas estabelecidas para 2027 fazem parte de um período de transição e foram calculadas para preservar, de maneira geral, o nível de tributação atualmente aplicado aos setores atingidos pelo Imposto sobre Produtos Industrializados (IPI).
Isso não significa que os preços permanecerão obrigatoriamente iguais. O valor final também depende dos custos de produção, das margens de comercialização e das decisões das empresas sobre o repasse dos tributos.
O governo também anunciou a intenção de apresentar uma proposta de emenda à Constituição para manter temporariamente a cobrança do IPI em janeiro de 2027, evitando um intervalo sem tributação antes do início do Imposto Seletivo.
“O debate decorre da preocupação com a manutenção do equilíbrio fiscal nos primeiros anos de funcionamento da CBS, do IBS e do próprio Imposto Seletivo. Não por acaso, a MP prevê que a arrecadação estimada do IS deverá ser considerada no cálculo da alíquota de referência da CBS para 2027, reduzindo-a”, destaca o advogado tributarista Milton Fontes. “O ano de 2027 funcionará como um período de implementação gradual e calibragem do novo tributo, permitindo que o governo avalie seus efeitos arrecadatórios antes da definição das alíquotas permanentes”, afirmou.
8 – O que muda a partir de 2028?
As alíquotas estabelecidas pela MP 1.399/2026 são temporárias e terão validade até 31 de dezembro de 2027.
Até 31 de maio de 2027, o governo deverá encaminhar ao Congresso Nacional um projeto de lei para estabelecer os percentuais definitivos do Imposto Seletivo, previstos para entrar em vigor em 1º de janeiro de 2028.
A partir dessa etapa, poderão ser estabelecidas novas alíquotas, com maior potencial de desestimular o consumo de produtos considerados prejudiciais à saúde ou ao meio ambiente.
Os percentuais ainda dependerão de discussão e aprovação pelos deputados e senadores.
A medida provisória publicada em novembro já tem força de lei, mas precisa ser analisada e aprovada pelos parlamentares para se tornar definitiva.

Vamos colaborar com as mordomias desse governo corruptos q a única coisa q eles sabem fazer é pensando sempre neles e os contribuintes trabalhadores q se danem
Brasil 🇧🇷 o país da corrupção