Antecipação à Reforma Tributária é oportunidade para fortalecimento do setor logístico brasileiro
A transição já exige, em 2026, decisões que envolvem preços, contratos, fornecedores, documentos fiscais, sistemas e relações comerciais, antes da cobrança da CBS a partir de 2027
Compartilhe:
19 de novembro de 2026 às 13:00Atualizado em 19 de novembro de 2026 às 10:55
Por Eduardo Simeone* – Quando se fala em Reforma Tributária, 2027 costuma ser tratado como o marco da mudança. Porém, para o setor logístico, esperar esse momento para começar a se adaptarsignifica chegar atrasado. A transição já exige, em 2026, decisões que envolvem preços, contratos, fornecedores, documentos fiscais, sistemas e relações comerciais, antes da cobrança da CBS a partir de 2027 e da implantação gradual do IBS.
Essa preparação representa uma oportunidade para que as operações logísticas brasileiras se fortaleçam ainda mais, ampliando a compreensão de suas particularidades e incorporando a variável tributária às decisões comerciais, de modo a criar camadas de segurança jurídica adicionais para as próximas etapas do processo de transição.
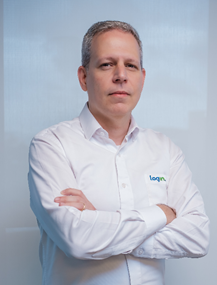
Eduardo Simeone – Login | Foto: Divulgação
A explicação para isso está na própria natureza das operações logísticas integradas, com serviços que se conectam em etapas diversas. O transporte de cargas envolve diferentes agentes, contratos e documentos, desde a contratação do frete até a entrega ao destinatário. Desse modo, para que as novas regras sejamaplicadas corretamente, é necessário garantir que os dados registrados nos sistemas fiscais correspondam às operações efetivamente realizadas, reduzindo inconsistências e retrabalho.
Reflexo da importância dessa antecipação e de que as companhias estão atentas à transição ao novo regime tributário é que 86% dos documentos fiscais de empresas obrigadasa destacar a CBS já trazem o novo imposto, de acordo com levantamento da Receita Federal.
Zonas cinzentas para a logística
Uma das características capazes de tornar este processo mais complexo para as organizações do setor logístico é a variedade das operações. A multimodalidade acrescentasituações que não encontram respostas tão rápidas e simples no novo modelo.
A cabotagem, em particular, é uma área que exige uma visão integrada da tributação. Uma operação que conecta uma indústria a um centro de distribuição em outro estado, por exemplo, pode envolver diferentes transportadores, terminais e prestadores de serviços. Nesse cenário, a análise isolada do frete marítimo não é suficiente para compreender o impacto tributário sobre o custo total da operação. É necessário considerar como cada serviço se relaciona com os demais e como as informaçõesfiscais circulam entre os participantes da cadeia.
Entre os temas que concentram as discussões do setor está o tratamento tributário dos serviços portuários e logísticos vinculados ao comércio internacional. Embora alegislação já contemple hipóteses de desoneração de serviços associados à exportação de mercadorias, ainda existem questões relevantes sobre o enquadramento das operações contratadas por empresas estrangeiras e executadas em território brasileiro. A definiçãode critérios claros para a caracterização da exportação de serviços, especialmente quanto ao local do consumo, à identificação do contratante e à comprovação documental, será fundamental para evitar interpretações divergentes e custos adicionais para a cadeialogística.
Outro ponto de atenção é a delimitação das responsabilidades tributárias dos diferentes agentes envolvidos na movimentação de cargas. Em operações que dependem da atuaçãocoordenada de transportadores, terminais e operadores logísticos, é importante que cada participante responda pelas obrigações efetivamente relacionadas à sua atuação. O setor espera que a regulamentação avance nesse sentido, assegurando previsibilidade, neutralidadetributária e condições de competitividade para os portos brasileiros.
A reforma também torna mais relevante o acompanhamento das regras de não cumulatividade e de apropriação de créditos de IBS e CBS. Embora o novo modelo tenha como objetivoreduzir a cumulatividade da tributação sobre o consumo, o aproveitamento de créditos depende das condições estabelecidas pela legislação e das características de cada operação. A existência desses créditos, portanto, não assegura, por si só, a neutralidadedos efeitos financeiros da mudança. Também será necessário acompanhar os mecanismos de recolhimento, incluindo o split payment, e seus possíveis impactos sobre o fluxo de caixa das empresas.
Por isso, o efeito econômico precisará ser avaliado caso a caso, considerando a estrutura de custos das empresas, os serviços contratados, os créditos elegíveis e ascondições comerciais de cada operação. Essa análise é fundamental para que decisões sobre rotas, contratação de serviços e composição de soluções logísticas sejam tomadas com base em informações consistentes.
Impactos nas operações
Nos últimos anos, o setor se dedicou a mapear os possíveis impactos da mudança e, agora, essa análise precisa se transformar em decisão, tarefa que envolve diferentesáreas da empresa, como jurídica, fiscal, controladoria, comercial, de modo a coordenar o trabalho sobre as mesmas questões, cada uma dentro de sua responsabilidade.
Olhando para o futuro, outro ponto que merece atenção é o horizonte da transição, uma vez que, a partir de 2027, a CBS substituirá o PIS e a Cofins. Já a substituiçãogradual do ICMS e do ISS pelo IBS ocorrerá entre 2029 e 2032, até a vigência integral do novo modelo, prevista para 2033.
Esse cronograma é um indicativo de que as empresas terão de acompanhar mudanças sucessivas, atualizar procedimentos e avaliar os impactos de cada etapa sobre suas atividades.Neste contexto, antecipar essas discussões pode reduzir incertezas e contribuir para relações comerciais mais transparentes. Isso também permite que as companhias identifiquem eventuais necessidades de investimento em tecnologia, revisem seus modelos de gestãoe preparem as equipes para lidar com as novas exigências.
No que diz respeito à cabotagem, esse planejamento precisa estar associado à avaliação da competitividade das operações multimodais. A escolha de uma solução logísticanão depende apenas da incidência tributária, mas também de fatores como disponibilidade de infraestrutura, confiabilidade dos serviços, prazos de entrega, capacidade de integração entre modais e custos envolvidos em toda a movimentação da carga.
Uma consequência deste processo de transição para o setor logístico, no entanto, é a necessidade de reconstruir parte da segurança jurídica que as empresas levaram anospara formar a partir dos tributos que deixarão de existir. Esta é uma tarefa que precisa ter início antes de haver uma resposta para todas as perguntas, cabendo às organizações a análise de quais riscos podem ser assumidos e como esse entendimento será refletidonos preços, no contrato e no sistema.
A transição também exigirá uma reavaliação dos critérios de localização e estruturação das operações logísticas, considerando as mudanças previstas nos mecanismos deincentivo fiscal. Nesse cenário, fatores como infraestrutura disponível, acesso a portos, conexão com fornecedores e proximidade dos mercados consumidores poderão ganhar ainda mais relevância nas decisões empresariais.
Por isso, a transição deve ser acompanhada de previsibilidade regulatória e clareza na aplicação das regras. Quanto maior a segurança para interpretar e cumprir as exigências,mais condições as empresas terão de planejar investimentos e estabelecer estratégias comerciais consistentes.
Fortalecimento do setor logístico
O principal desafio para o fortalecimento do setor logístico em meio à Reforma Tributária é transformar todo o conhecimento adquirido sobre o novo modelo de tributação em decisões dentro das empresas, à medida que a transição avança. Por conta disso, esse processo não deve ficar restrito às áreas Fiscal e Jurídica, mas envolver a empresa como um todo.
A reforma tem entre seus objetivos a simplificação e a maior transparência do sistema tributário, além da redução de distorções entre operações e setores. A concretização desses benefícios, entretanto, dependerá da implementação das novas regras e de seus efeitos sobre as atividades econômicas.
Este também é um momento de oportunidade para a cabotagem enquanto parte de uma estratégia mais ampla para o desenvolvimento da logística brasileira. O fortalecimento do transporte marítimo depende não apenas da eficiência das operações, mas também da capacidade de conectar portos, transportadores, indústrias e centros de distribuição em soluções integradas.
Diante disso, o novo sistema pode contribuir para uma gestão tributária mais consistente e para uma visão mais clara dos custos ao longo da cadeia. Para transformar esse potencial em ganhos concretos, será necessário combinar preparação técnica, integração de informações e diálogo entre empresas e autoridades, com orientações claras que evitem distorções e preservem a competitividade da logística brasileira.
*Eduardo Simeone é diretor jurídico, relações governamentais e compliance da Log-In Logística Integrada, grupo de soluções logísticas, movimentação portuária, navegação de Cabotagem e Mercosul, além de atuação na ponta rodoviária.