08 de outubro de 2026 às 18:00
Atualizado em 08 de outubro de 2026 às 19:02
O Supremo Tribunal Federal (STF) bateu o martelo em uma discussão que mexe diretamente com o bolso de empresas e com os cofres do governo federal: por 7 votos a 4, a Corte decidiu que os créditos presumidos de ICMS não podem ser usados para calcular a cobrança do PIS e da Cofins. O impacto, segundo os riscos fiscais relacionados na Lei de Diretrizes Orçamentárias (LDO) de 2026, é de R$16,5 bilhões.
O ICMS é um imposto estadual cobrado sobre a circulação de mercadorias e, para atrair empresas, gerar empregos ou incentivar determinados setores da economia, os governos estaduais costumam conceder um benefício chamado de crédito presumido que, na prática, é um desconto ou um incentivo que reduz o imposto que a empresa precisa pagar para o Estado.
O problema é que o governo federal entendia que esse desconto ou benefício que a empresa recebia do Estado funcionava como se fosse um faturamento comum ou um ganho financeiro. Por isso, a União cobrava impostos federais (PIS e Cofins) em cima do valor de incentivo fiscal.
As empresas reclamavam da cobrança dupla, argumentando que um benefício dado para baratear custos e estimular o negócio não podia ser tratado como lucro ou receita comum e virar alvo de imposto federal.
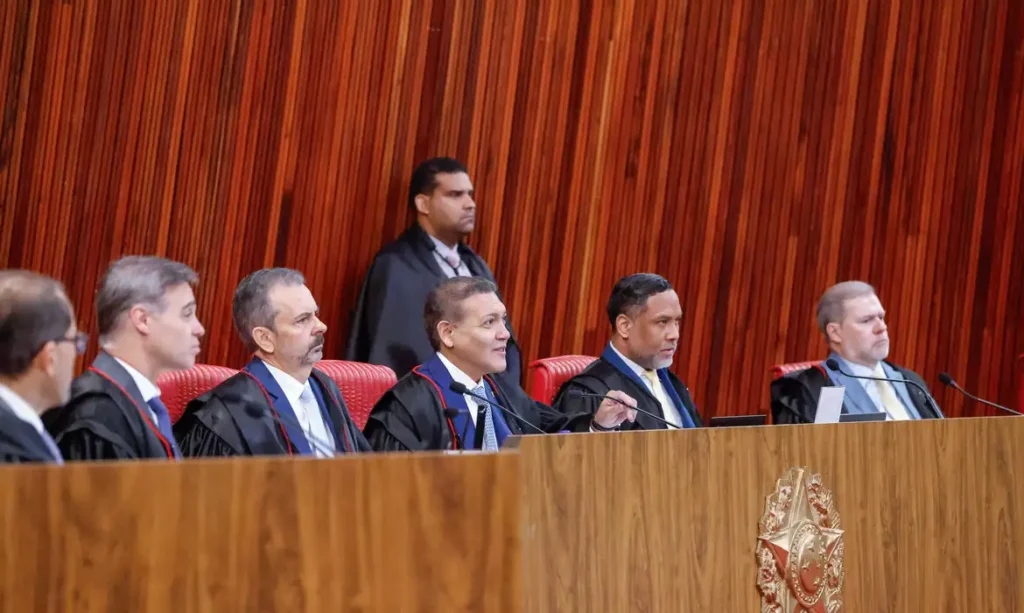
O julgamento foi concluído no Recurso Extraordinário (RE) 835.818, correspondente ao Tema 843 da repercussão geral. O voto vencedor foi o do relator, ministro Marco Aurélio, já aposentado. O ministro Dias Toffoli reajustou o seu voto, acompanhando o relator. Ficaram vencidos os ministros Alexandre de Moraes, Gilmar Mendes, Nunes Marques e Luiz Fux. Os ministros André Mendonça, Cristiano Zanin e Flávio Dino não votaram, já que seus antecessores – Marco Aurélio, Ricardo Lewandowski e Rosa Weber – já haviam votado.
O que muda na prática com a decisão do STF?
- Fim da cobrança federal sobre o incentivo: A Justiça definiu que o crédito presumido de ICMS não é receita própria e nem faturamento da empresa. Por isso, o governo federal fica proibido de usar esse valor para cobrar PIS e Cofins.
- Alívio para as empresas: Os negócios que recebem esse tipo de incentivo dos estados ganham fôlego financeiro e reduzem a carga tributária, já que deixam de pagar tributos federais sobre um valor que é, na verdade, um estímulo regional.
- Impacto bilionário: Do outro lado, a decisão representa um baque para a arrecadação da União, que calculava perdas bilionárias decorrentes dessa exclusão no orçamento.
Como o julgamento ocorreu sob o rito de repercussão geral, um filtro para analisar apenas questões que vão além do interesse individual das partes, o novo entendimento do STF vale como regra obrigatória para todos os outros tribunais do país e deve pacificar definitivamente as disputas judiciais sobre o tema.
Com informações do STF