Caso Naouri x Bompard: entenda a disputa regulatória entre Casino e Carrefour
Especialista em compliance, o advogado Antonio Tavares Paes examina o escândalo que ainda assombra o mercado de capitais francês
Compartilhe:
23 de setembro de 2026 às 10:00Atualizado em 23 de setembro de 2026 às 10:19
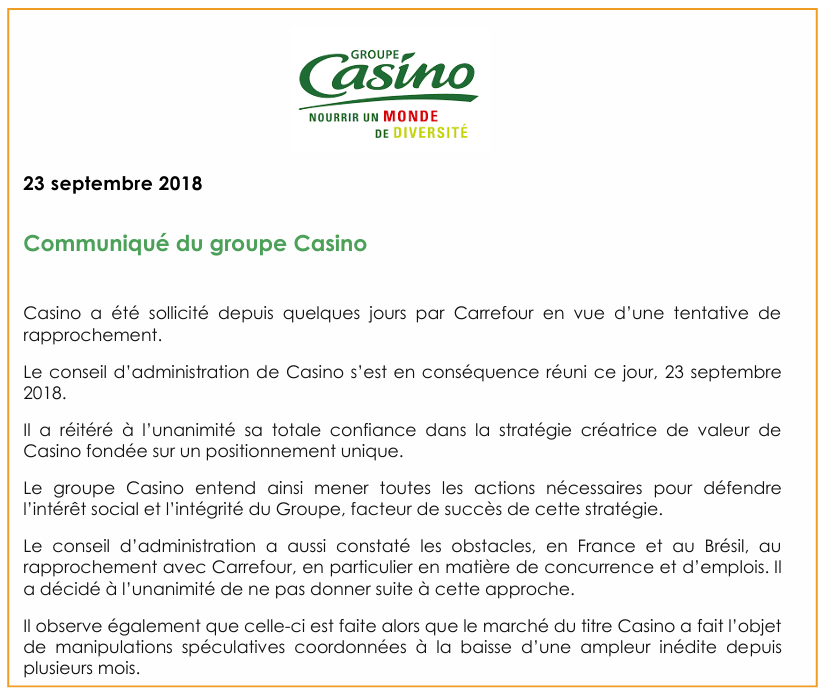
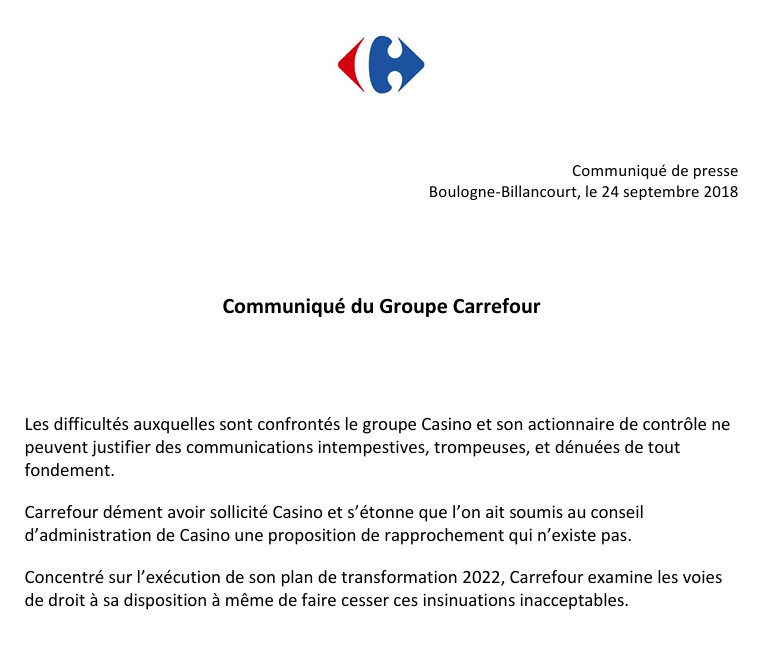
Em setembro de 2018, o grupo Casino divulgou um comunicado afirmando ter sido procurado pelo Carrefour para uma fusão global de negócios. O texto trazia uma declaração do então CEO Jean-Charles Naouri sobre a intenção de “se defender” do rival, liderado por Alexandre Bompard. Horas depois, o Carrefour também emitiu uma nota negando qualquer conversa ou interesse no Casino.
O comunicado do Casino à AMF, a CVM francesa: pura empulhação…
…e a dura resposta do Carrefour: proposta de fusão que “não existe”
Foi só em janeiro deste ano que a Justiça de Paris condenou Naouri a quatro anos de prisão por corrupção privada ativa e difusão de informações falsas em associação criminosa. O próprio Casino foi multado em 40 milhões de euros, e três de seus ex-executivos foram condenados.
A AMF (a CVM francesa) segue investigando manipulações secundárias do caso. Recentemente, a sede do Carrefour em Paris foi alvo de busca e apreensão pela polícia francesa, sinal de que o conflito ainda tem ramificações além do que já foi julgado.
No Brasil, à época, o Casino era sócio do Grupo Pão de Açúcar, e a derrocada do grupo francês destruiu valor para os acionistas minoritários brasileiros. O Brasil é também o segundo maior mercado do Carrefour. Hoje o GPA carrega dívidas de R$ 4,5 bilhões, está em recuperação extrajudicial, e uma auditoria independente sobre as demonstrações financeiras de 2025 registra “incerteza material” quanto à continuidade operacional.
Antonio Tavares Paes
Mas e se um episódio desses acontecesse aqui? O direito brasileiro teria respostas e mecanismos de proteção? Antonio Tavares Paes, sócio do Costa Tavares Paes Advogados e especialista em governança e compliance internacional, responde.
Como um caso desses seria enquadrado no arcabouço legal e normativo brasileiro?
Antonio Tavares Paes: Esse é um caso emblemático de abuso do poder de controle, com repercussões que atravessam fronteiras, pois a condenação criminal de Naouri na França veio logo depois da derrocada financeira do GPA aqui no Brasil. Isso mostra como a má governança do controlador pode destruir valor ao longo de toda a cadeia societária, inclusive para minoritários que estão numa jurisdição completamente diferente daquela onde a conduta ilícita aconteceu.
Um caso parecido, se acontecesse aqui, geraria consequências em várias frentes ao mesmo tempo.
Primeiro, na esfera penal. O controlador e os administradores responderiam por manipulação de mercado, com pena prevista de 1 a 8 anos de reclusão e multa; por uso indevido de informação privilegiada (1 a 5 anos), e, dependendo do caso, até por gestão fraudulenta de instituição financeira (3 a 12 anos). Tudo isso é competência da Justiça Federal.
Na esfera administrativa, a CVM entraria com um Processo Administrativo Sancionador, com penas que vão de multa de até R$ 50 milhões (ou até o triplo da vantagem obtida) até inabilitação de 20 anos e suspensão para atuar no mercado. A Lei permite ainda que a própria CVM adote medidas judiciais, inclusive ação civil pública, para tentar ressarcir os investidores lesados.
No plano societário, os minoritários teriam basicamente três caminhos: ação social contra os administradores (Lei das S.A.), ação de responsabilidade contra o controlador, e, na via arbitral, um procedimento na Câmara de Arbitragem do Mercado — CAM-B3 para reparação dos danos decorrentes da violação de deveres fiduciários e do abuso do poder de controle.
E não dá para esquecer da esfera reputacional, que sofreria um golpe equivalente: deslistagem do Novo Mercado, rebaixamento de rating, fuga de investidor institucional e efeito cascata em toda a cadeia de negócios. É exatamente o que a gente já viu acontecer com o GPA.
E como ficariam os direitos dos minoritários no Brasil?
Antonio Tavares Paes: A Lei das S.A. traz um regime bem amplo de deveres fiduciários para os administradores, sejam diretores ou conselheiros. O dever de diligência lembra bastante o business judgment rule norte-americano que exige decisão informada, refletida e desinteressada. Esse padrão foi violado na cara dura, com aquele comunicado falso sobre a fusão.
Existe ainda o dever de lealdade, que proíbe usar oportunidade comercial em benefício próprio e vazar informação privilegiada, e o dever de informar, que obriga a comunicar imediatamente fato relevante; a violação disso também esbarra na CVM. Fecha o quadro o conflito de interesses: se aquela “defesa contra a fusão” era, na real, para proteger a posição pessoal de Naouri no controle, e não o interesse da companhia, o conflito é evidente.
O Conselho de Administração também tem papel aqui: ele tem competência para fixar a orientação geral dos negócios, eleger e destituir diretores e fiscalizar a gestão. O Regulamento do Novo Mercado exige pelo menos cinco membros, sendo 20% independentes, mais um Comitê de Auditoria Estatutário, tudo isso para evitar que o conselho seja capturado pelo controlador. O próprio caso Casino mostrou esse risco, com a condenação de três ex-executivos ao lado de Naouri.
O que o minoritário pode e não pode fazer, numa situação dessas?
Antonio Tavares Paes: Ele pode propor ação de responsabilidade contra o controlador, pedir judicialmente a exibição dos livros da companhia, provocar a CVM para abrir inquérito administrativo. Pode também pedir a instalação do Conselho Fiscal, isso é direito de quem tem pelo menos 10% das ações com voto, ou 5% sem voto, e exercer o direito de recesso, nas hipóteses do art. 137.
O que ele não pode fazer é propor ação social em nome da companhia sem cumprir o requisito de legitimidade do capital ou caução. Também não consegue indenização individual por dano meramente reflexo, entendimento pacificado no STJ. E não dá para anular deliberação de assembleia depois de passados os dois anos do prazo decadencial.
É possível valer-se de instrumentos de ação coletiva?
Antonio Tavares Paes: Sim, a ação civil pública, integrada ao microssistema de tutela coletiva junto com o Código de Defesa do Consumidor, é hoje o principal instrumento para a defesa coletiva de investidor no mercado de capitais brasileiro.
Foi o que aconteceu no caso Americanas: o Ibraci entrou com ACP em benefício dos investidores prejudicados pela fraude contábil, e, paralelamente, um grupo de minoritários organizado pelo Instituto Empresa abriu um procedimento arbitral na CAM-B3, pedindo R$ 500 milhões por abuso do poder de controle.
Só que, pelo que consta, em julho de 2026, esses minoritários desistiram daquele procedimento original e acabaram tendo que reembolsar a Americanas pelas despesas do processo. Uma reviravolta e tanto, que mostra bem o risco econômico da arbitragem coletiva. Mas não foi abandono de estratégia: eles concentraram os pedidos numa nova arbitragem unificada, aberta em janeiro de 2026, com valor de causa de R$ 12,8 bilhões, ampliando as acusações contra Lemann, Telles e Sicupira. Dá para ver, nesse episódio, tanto a viabilidade quanto os riscos práticos desses instrumentos coletivos.
Estamos falando de algo como a class action americana?
Antonio Tavares Paes: A class action americana é regida pela Rule 23 das Federal Rules of Civil Procedure. E quando comparamos com o nosso sistema, aparecem assimetrias que afetam, na prática, o quanto o investidor está protegido.
A primeira diferença está no regime de adesão. Lá, a class action funciona por opt-out: todo mundo da classe entra automaticamente e é beneficiado pela sentença, a não ser que exerça expressamente o direito de sair. Aqui é o contrário, na prática: a tutela coletiva até produz coisa julgada secundum eventum litis, favorável a todos, na fase de conhecimento, mas a liquidação e a execução são individuais. Cada investidor tem que provar o próprio prejuízo. Ou seja, para fins de recuperação de fato, o nosso sistema acaba funcionando como opt-in.
É por essas assimetrias, aliás, que os investidores do caso Petrobras, na Lava Jato, preferiram ajuizar class action nos Estados Unidos, com base nos ADRs negociados na Bolsa de Nova York, em vez de buscar reparação por aqui. O acordo lá fora chegou a US$ 3 bilhões; aqui, os processos administrativos na CVM se arrastaram por anos, com resultado incomparavelmente menor. Fica até uma impressão meio paradoxal: a proteção do minoritário acaba sendo mais efetiva em jurisdições com instrumentos coletivos mais desenvolvidos, o que pode inclusive incentivar migração de listagem e de investimento para fora.
A arbitragem ainda é um caminho vantajoso?
Antonio Tavares Paes: Historicamente, a CVM apoia a arbitragem societária, reconhece que ela ajuda na celeridade e na especialização técnica, mas separa bem as coisas: a competência sancionadora da CVM é de ordem pública, não se afasta por convenção de arbitragem, mesmo que conviva com a resolução de disputa entre particulares. Os casos IRB e Americanas testaram isso na prática: os procedimentos arbitrais tramitavam na CAM-B3 enquanto a CVM seguia, em paralelo, com os próprios processos sancionadores.
As vantagens são evidentes: celeridade, de 12 a 36 meses, contra 5 a 10 anos, ou mais, na Justiça estatal, especialização dos árbitros, flexibilidade procedimental.
Mas quando o conflito envolve muitos investidores lesados ao mesmo tempo, aparecem obstáculos estruturais bem sérios. O custo também pesa. O procedimento na CAM-B3 exige taxa de administração e honorário de árbitro proporcional ao valor da causa, o que pode inviabilizar a arbitragem individual para o investidor de varejo com prejuízo pequeno, na casa dos R$ 5 mil, R$ 10 mil. A organização coletiva, via associação ou escritório especializado, ajuda a diluir esse custo, mas não resolve o problema por completo.
E tem a questão da confidencialidade, que reduz o efeito dissuasório das condenações e impede que se formem precedentes públicos capazes de orientar a conduta do mercado. A CAM-B3 até publica, eventualmente, súmulas das decisões, mas sem identificar as partes, o que limita bastante o valor informativo disso.
E, a rigor, a sentença arbitral só vincula quem participou do procedimento. Não existe, no direito brasileiro, uma “arbitragem coletiva” ou class arbitration, que vincule automaticamente todos os investidores afetados. Cada grupo de acionistas que quiser participar precisa abrir seu próprio procedimento, ou entrar por consolidação, embora esse cenário já esteja dando sinais de mudança.
Com tudo isso, a arbitragem societária serve para resolver disputa de voto e deliberação de assembleia, conflito de acordo de acionistas, responsabilidade de administrador e controlador por violação de dever fiduciário, direito de recesso, operação de reestruturação societária, incorporação, cisão, fusão. O que ela não faz é substituir o processo administrativo sancionador da CVM, que é de ordem pública e indisponível, nem estender efeito erga omnes para acionista que não seja parte no procedimento. Também não serve como instrumento de tutela penal: crime contra o mercado de capitais continua sendo matéria de Justiça Federal, ponto final.
Qual seria, então, a melhor saída para se defender, se um caso como o Naouri-Bompard ocorresse aqui?
Antonio Tavares Paes: Se pegarmos cada instrumento isoladamente, nenhum deles resolveria, sozinho, um caso como o de Naouri aqui no Brasil. A força do nosso sistema está na combinação: o enquadramento penal e societário cria o risco de responsabilização, a CVM garante fiscalização contínua, e a arbitragem societária, hoje mais preparada para tutelar a urgência, depois que o Regulamento da CAM-B3 de junho ampliou o árbitro de emergência, oferece o foro para executar essa responsabilização com celeridade. É essa engrenagem toda, e não uma peça isolada, que confere ao direito brasileiro capacidade de resposta a uma situação parecida.
Mas ainda há lacuna de efetividade, sim. A dificuldade de provar dano reflexo, a falta de opt-out na tutela coletiva, o custo da arbitragem para o investidor de varejo, a morosidade dos processos administrativos e judiciais, tudo isso reduz, na prática, o alcance dessa proteção. E explica, aliás, por que tanto litígio acaba migrando para jurisdição estrangeira. Para o minoritário organizado, a saída mais efetiva não é escolher entre arbitragem, via administrativa, judicial ou transnacional. É combinar tudo isso ao mesmo tempo, sustentando com engajamento ativista contínuo, capaz de prevenir novos abusos.