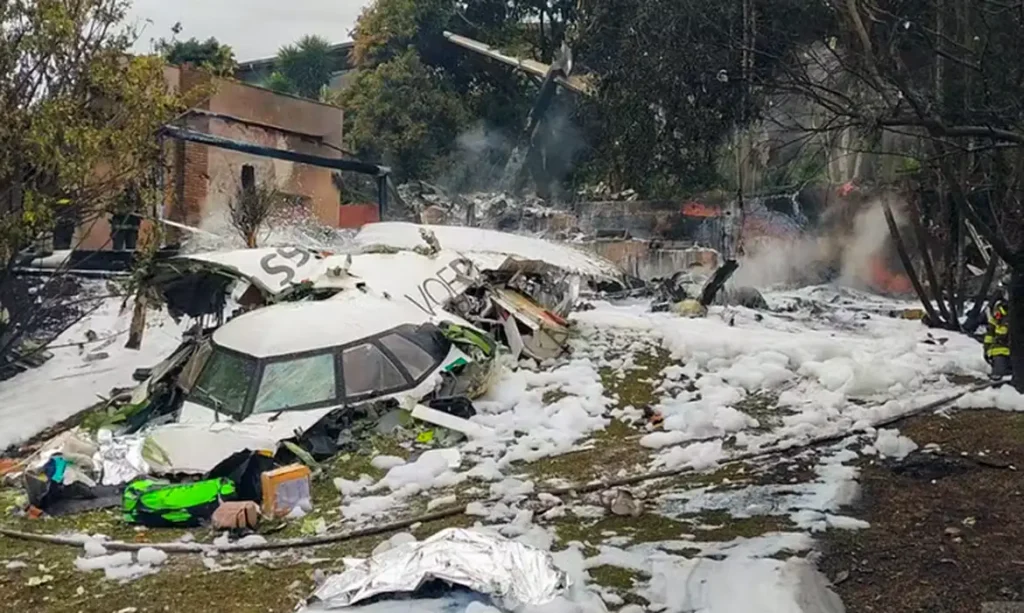
Justiça torna réus 12 denunciados por queda de avião da Voepass
A Justiça Federal aceitou a denúncia do Ministério Público Federal (MPF) e tornou réus 12 integrantes da Voepass por envolvimento na queda do avião da empresa. O acidente ocorreu...
Imobiliário
Decisão por 9 a 2 garante o benefício também a empresas com atividade imobiliária preponderante, mas mantém disputas sobre limites do capital social, restituições e fiscalização de fraudes
O STF decidiu, por 9 votos a 2, que a imunidade de ITBI na transferência de imóveis para integralização de capital social também se aplica a empresas com atividade predominantemente imobiliária.
O entendimento do relator, ministro Edson Fachin, foi acompanhado por Cristiano Zanin, André Mendonça, Nunes Marques, Luiz Fux, Cármen Lúcia e Dias Toffoli. Alexandre de Moraes também acompanhou o relator, com ressalva quanto à possibilidade de fiscalização de fraudes.
Apenas os ministros Gilmar Mendes e Flávio Dino entenderam que a imunidade não deveria alcançar empresas cuja atividade preponderante fosse a compra e venda, locação ou arrendamento mercantil de imóveis.
Advogados ouvidos pelo DeJur avaliam que a decisão traz mais segurança jurídica e pode impactar o setor imobiliário e o planejamento patrimonial, embora façam ressalvas quanto à limitação do benefício ao valor do capital social integralizado e aos riscos de cobrança retroativa.
Ana Paula Baruel, sócia do Baruel Barreto Advogados, diz que o STF “prestigiou a redação literal constante na Constituição Federal”. “A posição vencedora também reforça a coerência dos precedentes da Corte, ao reconhecer que essa interpretação já integrava as razões de decidir do Tema 796, e não constituía uma observação lateral daquele julgamento”.
Baruel, porém, afirma que, sem uma limitação temporal, o entendimento pode alcançar operações anteriores e fundamentar pedidos de restituição do imposto indevidamente recolhido, observados os prazos e os requisitos aplicáveis a cada caso. “A questão, contudo, ainda poderá ser suscitada em embargos de declaração. Por isso, será importante acompanhar os próximos desdobramentos, especialmente para verificar se os municípios tentarão restringir os efeitos da decisão e como o STF responderá a essa pretensão.”
Na mesma linha, Sthefani Rocha, sócia do Reis Rocha Advogados, avalia a decisão do STF como uma “vitória importante para os contribuintes, especialmente para as holdings patrimoniais”. Ela repete a ressalva feita pelo próprio relator do caso, no sentido de que a imunidade fica limitada ao valor efetivamente destinado à integralização do capital social, conforme o entendimento firmado pelo STF no Tema 796.
“Essa ressalva ainda pode gerar muitas discussões na prática. Isso porque, embora o Tema 796 tenha afastado a imunidade sobre a parcela do valor destinada à reserva de capital, os municípios vêm defendendo uma interpretação mais ampla desse entendimento, buscando cobrar o ITBI também sobre a diferença entre o valor histórico utilizado na integralização e o valor de mercado do imóvel”, comenta Sthefani.
Já Lucas Ferfoglia, tributarista no escritório Innocenti Advogados, entende que quem pretende integralizar imóveis em holding patrimonial ou familiar passa a ter muito mais segurança para fazê-lo sem o recolhimento do ITBI, desde que o valor dos imóveis não exceda o capital social a ser integralizado, conforme o Tema 796, e não haja simulação ou fraude na operação. Ele também alerta para a ausência de limitação dos efeitos dessa decisão, a chamada modulação. “Pode acabar restringindo o direito à restituição do imposto àqueles contribuintes que, para se regularizar perante o município, pagaram o imposto nos últimos 5 anos.”
Graziele Pereira, sócia do Canedo, Costa, Pereira e Alabarce Advogados, diz que o relator afastou a ideia de privilégio fiscal: para ele, a imunidade é um instrumento constitucional de incentivo à atividade econômica, com reflexos diretos sobre a construção civil e a incorporação imobiliária e, por consequência, sobre o acesso à moradia. “Esse talvez seja o efeito mais relevante para o setor na medida em que, ao desonerar o aporte de terrenos ao capital de incorporadoras e SPEs, a decisão reduz o custo de entrada dos empreendimentos”.
Para os grupos imobiliários, explica Graziele, se de um lado a integralização de capital passa a ser imune, de outro a cisão e a incorporação continuam tributadas, o que deve influenciar o desenho das reorganizações. “É preciso cautela, porém, diante da ressalva prevista na tese, que permite aos municípios comprovarem simulação ou fraude. A integralização usada apenas para substituir artificialmente uma operação societária poderá ser questionada, o que reforça a importância de documentar o propósito negocial”.
De acordo com Lara Mastropasqua Verola, tributarista do Mesquita Ribeiro Advogados, a efetiva aplicação do entendimento ainda merece atenção, especialmente quanto à postura dos municípios diante da decisão. “Embora a tese de repercussão geral deva ser observada pelo Judiciário, é possível que sua aplicação na esfera administrativa ainda encontre resistência, sobretudo diante da possibilidade de novos fundamentos para o indeferimento dos pedidos de imunidade.
Além das disputas municipais em torno do ITBI, Vanessa Cardoso, advogada tributarista e sócia-fundadora do VCI Law, alerta que a decisão do STF impacta diretamente o planejamento sucessório ao baratear a “entrada” dos bens na holding, justamente em um momento de alta iminente nos custos de “saída” via ITCMD. Ela explica que a LC 227/2026 fixou, como norma geral do ITCMD, que a base de cálculo é o valor de mercado do bem ou direito transmitido. “Para quotas não negociadas em bolsa, como as de holdings, a lei estabelece como piso o patrimônio líquido ajustado a valor de mercado, acrescido do fundo de comércio. As alíquotas também deverão ser progressivas, respeitado o teto atualmente fixado pelo Senado Federal de 8%”.
A advogada ressalta que essa janela de oportunidade exige agilidade do contribuinte, embora o aumento não seja imediato. “A lei complementar de normas gerais não eleva o imposto por si só: cabe a cada estado adaptar sua legislação interna, e o aumento da carga tributária precisa respeitar as anterioridades anual e nonagesimal. Em São Paulo, por exemplo, a Lei nº 10.705/2000 ainda mantém alíquota única de 4% e admite o valor patrimonial das quotas como base de cálculo”, conclui Vanessa, reforçando a importância de antecipar a estruturação antes das mudanças estaduais.
A Justiça Federal aceitou a denúncia do Ministério Público Federal (MPF) e tornou réus 12 integrantes da Voepass por envolvimento na queda do avião da empresa. O acidente ocorreu...
O plenário do Supremo Tribunal Federal (STF) decidiu nesta quarta-feira (21/10) que o Imposto Sobre Serviços de Qualquer Natureza (ISS) não integra a base de cálculo do PIS e...
Foi sancionado nesta quarta-feira (21), o Projeto de Lei Complementar (PLP) nº 186/2026 que prevê o perdão de dívidas de microempreendedores individuais (MEIs) com a União e amplia o...